— Executive Summary
Auf einen Blick.
Studentisches Wohnen bleibt 2026 ein Markt mit strukturellem Unterangebot. Die Mieten steigen weiter, der Neubau stockt – und die Nachfrage wird bis 2040 wieder zunehmen.
+2,6 %
Mietanstieg studentisches Wohnen bundesweit, H1 2026 ggü. Vorjahr
4,0 %
durchschnittlicher jährlicher Anstieg über drei Jahre
697 €
Warmmiete 30-m²-Musterwohnung in Heidelberg – Spitze in Baden-Württemberg
380 €
BAföG-Wohnkostenpauschale – reicht nur noch an einem von 38 Standorten
2/3
der untersuchten Hochschulstandorte mit rückläufiger Bautätigkeit
Was das für uns bedeutet
Für die DANKE Campus Group, eine Tochter der GermanLandmarks, ergibt sich aus der Marktlage eine klare Rolle: bestehende Wohnheime energetisch erneuern und neue Campus-Standorte nach dem Green-Campus-Prinzip entwickeln.
- Mieten: Das Tempo lässt nach, eine Trendwende ist das aber nicht. Besonders gefragt sind kleine Einzelapartments.
- Rhein-Neckar: Heidelberg zählt zu den sechs teuersten Hochschulstädten Deutschlands; Mannheim liegt mit 550 € deutlich darunter.
- Angebot: Seit 2022 eingebrochene Baugenehmigungen schlagen jetzt auf die Fertigstellungen durch.
- Chance: Der größte Hebel liegt im Bestand – in älteren Wohnheimen, die saniert, verdichtet und klimafit gemacht werden können.
— Kapitel 1
Marktüberblick Deutschland.
Der Druck auf studentischen Wohnraum hält an – auch wenn sich das Tempo der Mietsteigerungen abgeschwächt hat.
Über drei Jahre betrachtet stiegen die qualitätsbereinigten Mieten für studentisches Wohnen im Schnitt um 4,0 % pro Jahr, zuletzt um 2,6 % gegenüber dem Vorjahreszeitraum. Am stärksten verteuerten sich genau die Wohnformen, die ein modernes Wohnheim anbietet.
| Segment | Veränderung H1 2026 ggü. Vorjahr |
|---|---|
| Kleine Wohnungen unter 40 m² | +3,5 % |
| WG-Zimmer | +2,3 % |
| Möbliertes Wohnen auf Zeit | +2,0 % |
| Studentisches Wohnen gesamt | +2,6 % |
Große Spreizung
München bleibt mit rund 880 € für die 30-m²-Musterwohnung der teuerste Hochschulort. Berlin, Frankfurt, Köln, Hamburg und Heidelberg folgen mit etwa 700 bis 720 €. Am unteren Ende steht Chemnitz mit rund 280 €. Beim 20-m²-WG-Zimmer reicht die Spanne von rund 850 € in München bis rund 220 € in Chemnitz.
Mehr Inserate, kaum Neubau
An knapp der Hälfte der Standorte ist das sichtbare Angebot gewachsen, etwa in Regensburg, Saarbrücken, Münster, Darmstadt und Bochum. Neuer Wohnraum entsteht dadurch kaum – vor allem wird Bestand umgeschlagen.
Die BAföG-Lücke
Die aktuelle Wohnkostenpauschale von 380 € deckt die Musterwohnung nur noch in Chemnitz. Die geplante Anhebung auf 440 € zum Sommersemester 2027 verkleinert die Lücke, schließt sie an gefragten Standorten aber nicht.
Unsere Sicht
Betreiber mit bezahlbaren, planbaren All-in-Mieten haben in diesem Umfeld einen klaren Wettbewerbsvorteil – für Studierende, Eltern und Förderstellen.
— Kapitel 1 · Fortsetzung
Wohnen als Kostenfaktor.
Für Studierende ist Wohnen längst der größte Posten im Budget – und für den Hochschulstandort Deutschland ein Wettbewerbsfaktor.
≈ 54 %
des verfügbaren Einkommens geben Studierende mit eigenem Haushalt fürs Wohnen aus (2025)
> 2×
so hoch wie die Wohnkostenquote der Gesamtbevölkerung
≈ 2/3
der studentischen Haushalte gelten als wohnkostenüberlastet
Märkte unter Druck
Über drei Jahre betrachtet zogen die Mieten an einigen Standorten deutlich stärker an als im Bundesschnitt von 4,0 % pro Jahr.
| Hochschulstandort | Ø Mietanstieg p. a., 3 Jahre |
|---|---|
| Hamburg | +5,8 % |
| Saarbrücken | +5,8 % |
| Bochum | +5,5 % |
| Durchschnitt aller 38 Standorte | +4,0 % |
Standortwahl nach Miete
Wenn Studierende ihren Studienort nach bezahlbarem Wohnraum statt nach fachlicher Perspektive wählen müssen, verliert der Wissenschaftsstandort an Attraktivität – für Talente aus dem In- und Ausland.
Unsere Sicht
Bezahlbares Wohnen ist Standortpolitik. Betreiber, die Warmmieten dauerhaft niedrig halten, werden für Hochschulen und Kommunen zu strategischen Partnern.
— Kapitel 2
Fokus Baden-Württemberg.
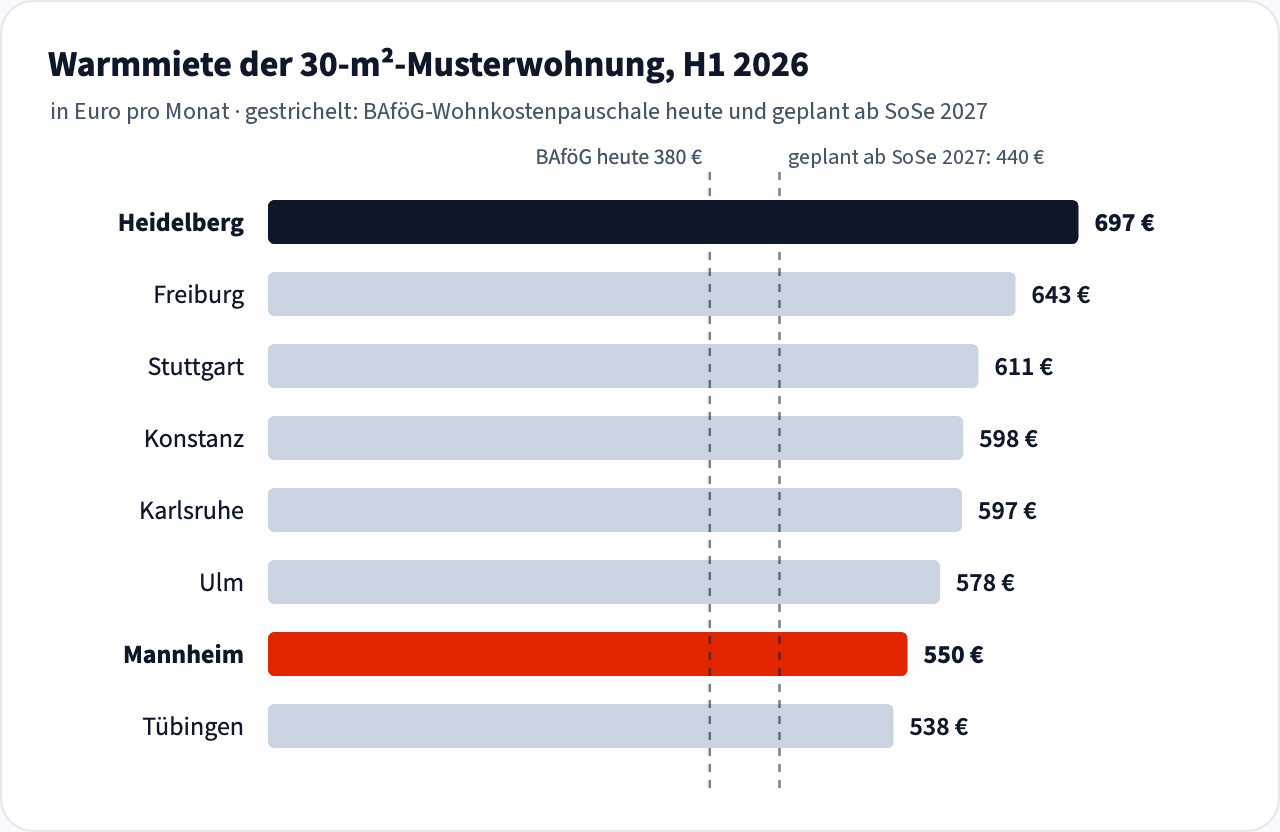
In keiner der acht untersuchten Hochschulstädte des Landes reicht die BAföG-Pauschale für eine 30-m²-Wohnung.
Unterschiedliche Dynamik
Am stärksten stiegen die Mieten in Ulm (+6,7 %), Karlsruhe (+4,4 %) und Tübingen (+3,9 %). Freiburg lag mit +2,6 % im Bundesschnitt, Stuttgart ist mit −0,4 % die einzige Ausnahme.
WG kaum günstiger
Ein 20-m²-WG-Zimmer kostet in Heidelberg 685 €, in Freiburg 609 €, in Stuttgart und Konstanz je 559 €. Das Einzelapartment im Wohnheim wird zur echten Alternative.
Kleinere Standorte
In Pforzheim (rund 450 €) und Reutlingen (rund 490 €) liegen die Mieten deutlich niedriger. Das klassische Studentensegment macht dort nur rund 20 % des Marktes aus.
Rhein-Neckar
Heidelberg ist Hochpreismarkt mit knappen Flächen. Mannheim liegt rund 150 € darunter und bietet größere Entwicklungsreserven. Beide zusammen bilden den Kernmarkt der DANKE Campus Group.
— Kapitel 3
Die Angebotslücke.
Das Wohnungsangebot wird mit der Nachfrage auch in den kommenden Jahren nicht Schritt halten.
Erstmals wurde 2026 die Bautätigkeit an den 38 untersuchten Hochschulstandorten ausgewertet. An beliebten Hochschulorten wird zwar weiterhin überdurchschnittlich viel gebaut – doch das reicht vielerorts nicht, um die Knappheit zu lindern.
seit 2022
deutlicher Einbruch der Baugenehmigungen – die Folgen werden jetzt sichtbar
≈ 2/3
der Standorte mit nachlassender Bautätigkeit, teils erheblich
2040
Studierendenzahlen liegen laut Prognose dann über dem heutigen Niveau
Nachfrage kehrt zurück
Nach einer kurzen Delle sollen die Studierendenzahlen wieder steigen. Für viele Hochschulstandorte bedeutet das: Der Druck auf die Wohnungsmärkte nimmt perspektivisch wieder zu – bei einem Neubau, der schon heute nicht ausreicht.
Das Zeitfenster ist jetzt
Vorübergehend sinkende Studierendenzahlen an einzelnen Standorten sind keine Entwarnung, sondern eine Chance: Sie verschaffen Luft, um Wohnheime zu sanieren und neue Plätze zu schaffen, bevor die Nachfrage wieder anzieht.
Unsere Schlussfolgerung
Wer heute Kapazität schafft oder bestehende Plätze langfristig sichert, besetzt einen Markt, der sich in den nächsten zehn Jahren eher verengt als entspannt. Deshalb verfolgen wir zwei Wege parallel: Revitalisierung im Bestand und gezielter Neubau.
„Die nachhaltigste Wohnung ist oft die, deren Rohbau schon steht.“
— Kapitel 4
Green Campus.
Bezahlbares Wohnen, das ökologisch und wirtschaftlich über Jahrzehnte trägt. Niedrige Energiekosten sind kein Zusatz, sondern der direkte Weg zu stabilen Warmmieten – und damit unsere Antwort auf die BAföG-Lücke.
01 Energieeffizienter Neubau
Neubauten planen wir im Standard KfW 40 mit QNG-Nachweis (Qualitätssiegel Nachhaltiges Gebäude).
02 Klimafitte Bestandssanierung
Hülle, Fenster, Haustechnik und Wärmeversorgung werden so erneuert, dass ältere Heime eine bessere Energieeffizienzklasse erreichen.
03 Erneuerbare Energie vor Ort
Photovoltaik auf Dach- und Parkflächen, Wärmepumpen und – wo möglich – Mieterstrom, gestützt auf die Energiekompetenz der Gruppe.
04 Graue Energie sparen
Umbau, Aufstockung und Verdichtung vor Abriss – Bestand weiterdenken statt neu versiegeln.
05 Campus als Lebensraum
Gemeinschaftsflächen, Sport, Lern- und Gründerräume, begrünte Außenflächen und Fahrradinfrastruktur statt reiner Bettenzahl.
Messbar machen wir das über Energieverbrauch pro m², Warmmiete pro Platz und Belegungsquote je Standort.
— Kapitel 5
Revitalisierung alter Wohnheime.
Der schnellste Weg zu mehr bezahlbarem Studentenwohnen führt über den Bestand.
Viele Wohnheime in Deutschland stammen aus den 1970er- und 1980er-Jahren und stehen vor einem Sanierungszyklus, den öffentliche und gemeinnützige Träger allein kaum stemmen können. Genau hier setzen wir an.
Warum der Bestand so attraktiv ist
- Lage: Ältere Heime liegen oft campusnah auf Flächen, die heute kaum noch verfügbar sind.
- Genehmigung: Die Wohnheimnutzung ist etabliert; Umbau und Aufstockung sind meist schneller umsetzbar als Neubau.
- Belegung: Günstige Bestandsmieten sichern eine hohe Auslastung vom ersten Tag an.
- Klimabilanz: Die Sanierung spart gegenüber Abriss und Neubau erhebliche graue Energie.
Unser Modell für die öffentliche Hand
Wir übernehmen Bestandsheime – auch im Erbbaurecht – und sichern die Nutzung dauerhaft für Studierende und Auszubildende. Studierendenwerke und Kommunen behalten ein Mitspracherecht bei der Belegung, während wir Kapital, Planung und Betrieb aus einer Hand einbringen.
Hebel je Objekt
- Energetische Kernsanierung nach Green-Campus-Standard
- Grundrissoptimierung zu Einzelapartments
- Aufstockung oder Nachverdichtung auf Reserveflächen
- Zeitgemäßes Service- und Gemeinschaftsangebot
— Kapitel 5 · Praxisbeispiel
Bestand schlägt Markt.
Ein Bestandswohnheim in der Rhein-Neckar-Region bietet Zimmerwarmmieten unterhalb der BAföG-Wohnkostenpauschale – vor der Revitalisierung.
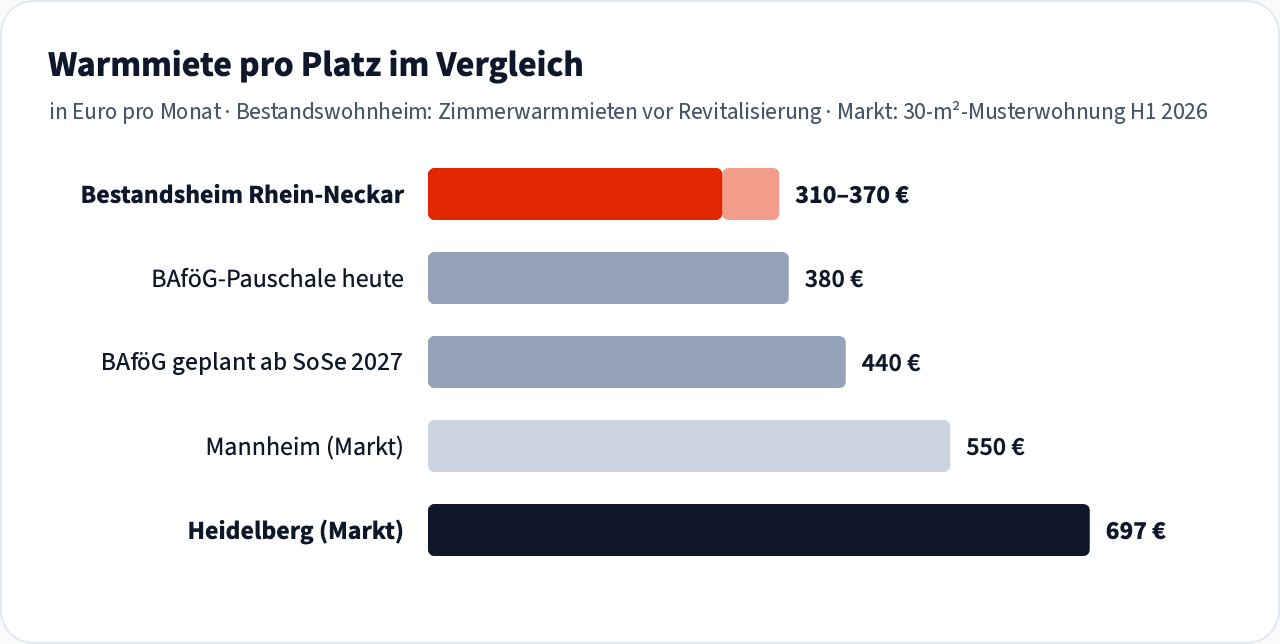
310–370 €
Zimmerwarmmiete im Bestand vor Revitalisierung
≈ 98 %
Belegungsquote – hohe Auslastung
≈ 200 €
unter der Mannheimer Musterwohnung (550 €)
Was daraus folgt
Im dargestellten Bestandswohnheim liegen die Zimmerwarmmieten unterhalb der BAföG-Wohnkostenpauschale. Solche bezahlbaren Wohnplätze gilt es langfristig zu erhalten.
Unser Modell verbindet beides – bezahlbare Bestandsmieten für Studierende und eine langfristig tragfähige Bewirtschaftung für Eigentümer und Partner.
— Kapitel 6
Entwickler und Betreiber.
Entwicklung, Sanierung und Betrieb unter einem Dach – mit über 18 Jahren Erfahrung der GermanLandmarks im Rhein-Neckar-Immobilienmarkt.
| Baustein | Stand |
|---|---|
| DANKE Campus Mannheim Am Steingarten 12+14 | 241 Einheiten, in Vermietung zum Wintersemester 2026/27 |
| Neubau Am Steingarten | Geplant: Studentenwohnen mit Empfang, Padel, Fitness und Start-up-Hub; Standard KfW 40 QNG |
| Bestandsübernahmen | Weitere Wohnheime in Baden-Württemberg in Prüfung und Verhandlung |
| Zielportfolio 2030 | rund 2.000 Einheiten in Baden-Württemberg und Hessen |
Heimatmarkt Rhein-Neckar
Heidelberg gehört zu den teuersten Hochschulorten Deutschlands, Mannheim bietet bei 550 € Musterwarmmiete noch spürbaren Abstand. Beide Städte bilden einen der dichtesten Hochschulräume im Südwesten.
Unser Vorteil
Wir planen, bauen und betreiben selbst. So kontrollieren wir die gesamte Kostenkette – von der Baukostenplanung bis zur Nebenkostenabrechnung – und halten bezahlbare All-in-Mieten dauerhaft.
Studentisches Wohnen bleibt knapp – und der Bestand entscheidet darüber, ob es bezahlbar bleibt.
Wir laden Studierendenwerke, Kommunen, Hochschulen und Kapitalpartner ein, diesen Weg mit uns zu gehen.
Quellen und Hinweise
Die Marktdaten beruhen auf dem MLP Studentenwohnreport 2026 von MLP SE und dem Institut der deutschen Wirtschaft (IW), veröffentlicht am 30.09.2026, sowie auf der Berichterstattung von dpa-AFX und dpa/lsw. Der Studentenwohnpreisindex beruht auf Angebotsdaten von 38 Hochschulstandorten, bereitgestellt von der Value AG; die Wohnkostenquote stammt vom Statistischen Bundesamt. Die Mieten des Bestandswohnheims sind eigene Angaben (Stand Juni 2026, vor Revitalisierung). Mietangaben sind kalkulierte Warmmieten einer 30-m²-Musterwohnung bzw. eines 20-m²-WG-Zimmers; Veränderungsraten sind qualitätsbereinigt. Einordnungen und Strategieaussagen sind Positionen der DANKE Campus Group.